Domain riester-rente-foerderung.de kaufen?
Wir ziehen mit dem Projekt
riester-rente-foerderung.de um.
Sind Sie am Kauf der Domain
riester-rente-foerderung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain riester-rente-foerderung.de kaufen?
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Kann man die Riester Rente von der Steuer absetzen?
Kann man die Riester Rente von der Steuer absetzen? Ja, Beiträge zur Riester Rente können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden. Die Beiträge sind als Sonderausgaben absetzbar und mindern somit das zu versteuernde Einkommen. Es gibt jedoch Höchstgrenzen, bis zu denen die Beiträge steuerlich berücksichtigt werden können. Es lohnt sich daher, die individuelle steuerliche Situation mit einem Steuerberater oder Finanzexperten zu besprechen, um die maximale Steuerersparnis zu erzielen. **


Ähnliche Suchbegriffe für Telekommunikation
Top-Angebote
Produkte zum Begriff Telekommunikation:
-
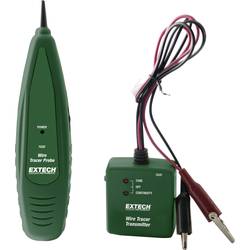
Leitungssucher TG20 Extech TG20 TelekommunikationDas TG20 Wire Tracer Kit identifiziert Drahtpaare, prüft auf Durchgang und testet die Polarität von Telefonleitungen. Der Anschluss des Senders erfolgt über Kabel mit modularen RJ11-Steckern und Krokoklemmen. Der berührungslose Empfänger identifiziert das ausgewählte Kabel so, dass Sie von der Quelle bis zur Terminierung leicht verfolgt werden können. Kommt komplett mit Wire Tracer Probe und Transmitter mit RJ11 Telefonanschluss, ein Paar Krokodilklemmen und zwei 9V Batterien.34,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB OVRISDN/RJ45-4/8 Überspannungsableiter Telekommunikation RJ45 4/8 Telekommunikation, ISDN, DSL 7TCA085460R0359Kombinierte Überspannungs-Schutzeinrichtung als Zwischenstecker für Telekommunkationstechnik, geprüft in den Kategorien D, C, B gemäß IEC/EN 61643 für blitzintensive Umgebungen, zur Verwendung an den Blitzschutzzonen LPZ 0 bis 3262,86 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Die Riester-Rente als eine Form der privaten Altersvorsorge, Taschenbuch von Anne Schmidt, GRIN, 978-3-668-39094-2Die Riester-rente Als Eine Form Der Privaten Altersvorsorge, Taschenbuch Von Anne Schmidt, Grin, 978-3-668-39094-2, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
-
Wann bekommt man Riester Zulagen?
Man bekommt Riester Zulagen, wenn man einen Riester-Vertrag abgeschlossen hat und die Voraussetzungen für die Zulagen erfüllt. Dazu zählt unter anderem, dass man rentenversicherungspflichtig ist und in die gesetzliche Rentenversicherung einzahlt. Die Zulagen werden vom Staat direkt auf den Riester-Vertrag überwiesen. Es gibt Grundzulagen, Kinderzulagen und gegebenenfalls auch weitere Förderungen, je nach individueller Situation. Es ist wichtig, regelmäßig die Voraussetzungen für die Zulagen zu überprüfen, um sicherzustellen, dass man alle Förderungen erhält. **
-
Wie funktioniert die Riester-Rente und welche Vorteile bietet sie für die Altersvorsorge?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Zudem gibt es Zulagen vom Staat, die die Rendite erhöhen. Im Rentenalter wird die Riester-Rente als lebenslange Rente ausgezahlt und bietet somit eine zusätzliche Einkommensquelle neben der gesetzlichen Rente. **
-
Wie funktioniert die Riester-Rente und für wen bietet sie eine sinnvolle Altersvorsorge?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Sparer Zulagen und Steuervorteile erhalten. Sie funktioniert, indem regelmäßig Beiträge in einen zertifizierten Riester-Vertrag eingezahlt werden, der später als lebenslange Rente ausgezahlt wird. Die Riester-Rente eignet sich besonders für Arbeitnehmer mit geringem Einkommen, Selbstständige und Familien mit Kindern, da sie von den staatlichen Zulagen und Steuervorteilen profitieren können. **


Wie wirkt sich die Riester-Rente auf die Altersvorsorge in Deutschland aus? Welche Voraussetzungen müssen erfüllt sein, um von der Riester-Rente zu profitieren?
Die Riester-Rente hat einen positiven Einfluss auf die Altersvorsorge in Deutschland, da sie staatlich gefördert wird und zusätzliche Einkünfte im Rentenalter bietet. Um von der Riester-Rente zu profitieren, müssen bestimmte Voraussetzungen erfüllt sein, wie z.B. eine regelmäßige Beitragszahlung, eine bestimmte Mindestlaufzeit und die Einhaltung der staatlich festgelegten Höchstgrenzen für die Förderung. **
Wie funktioniert die Riester-Rente und welche Vorteile bietet sie für die private Altersvorsorge?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Sie basiert auf einem Mix aus Eigenbeiträgen, staatlichen Zulagen und gegebenenfalls auch Steuervorteilen. Die Riester-Rente bietet somit eine zusätzliche Absicherung im Alter und sorgt für eine ergänzende Rente neben der gesetzlichen Rentenversicherung. **
Top-Angebote
Produkte zum Begriff Telekommunikation:
-
Riester-Rente. Problematik der staatlich geförderten Altersvorsorge, Taschenbuch von Thomas Rock, GRIN, 978-3-640-77826-3Riester-rente. Problematik Der Staatlich Geförderten Altersvorsorge, Taschenbuch Von Thomas Rock, Grin, 978-3-640-77826-3, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Telekommunikation, Fachbücher von Thomas WübbeGrosse Netzbetreiber übertragen zunehmend eigene Servicebereiche auf Fachbetriebe des Elektrohandwerks. Das Buch Telekommunikation wurde deshalb so strukturiert, dass Elektrofachbetriebe Teilnehmeranschlüsse der aktuellen Telekommunikationstechnik beim Kunden jederzeit mustergültig installieren oder betreuen können. Das Fachbuch umfasst dabei die gesamte klassische Telekommunikationstechnik, die vom Fachhandwerk bei den Kunden installiert, gewartet und instand gesetzt wird. Besonderes Augenmerk erhält die Anschlusstechnik der analogen und digitalen Telekommunikation. Funktionsweisen von Telefonanlagen werden behandelt, ihre Planung, Parametrierung und Dokumentation erläutert. Neben analogen Anschlusstechniken wird der digitale Anschluss ISDN besonders beschrieben und auf Basis einer elektrotechnischen Ausbildung erklärt. Moderne Teilnehmeranschlüsse wie DSL sind ebenfalls berücksichtigt.27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitungssucher TG20 Extech TG20 TelekommunikationDas TG20 Wire Tracer Kit identifiziert Drahtpaare, prüft auf Durchgang und testet die Polarität von Telefonleitungen. Der Anschluss des Senders erfolgt über Kabel mit modularen RJ11-Steckern und Krokoklemmen. Der berührungslose Empfänger identifiziert das ausgewählte Kabel so, dass Sie von der Quelle bis zur Terminierung leicht verfolgt werden können. Kommt komplett mit Wire Tracer Probe und Transmitter mit RJ11 Telefonanschluss, ein Paar Krokodilklemmen und zwei 9V Batterien.34,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Kann man die Riester Rente von der Steuer absetzen?
Kann man die Riester Rente von der Steuer absetzen? Ja, Beiträge zur Riester Rente können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden. Die Beiträge sind als Sonderausgaben absetzbar und mindern somit das zu versteuernde Einkommen. Es gibt jedoch Höchstgrenzen, bis zu denen die Beiträge steuerlich berücksichtigt werden können. Es lohnt sich daher, die individuelle steuerliche Situation mit einem Steuerberater oder Finanzexperten zu besprechen, um die maximale Steuerersparnis zu erzielen. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
-
Wann bekommt man Riester Zulagen?
Man bekommt Riester Zulagen, wenn man einen Riester-Vertrag abgeschlossen hat und die Voraussetzungen für die Zulagen erfüllt. Dazu zählt unter anderem, dass man rentenversicherungspflichtig ist und in die gesetzliche Rentenversicherung einzahlt. Die Zulagen werden vom Staat direkt auf den Riester-Vertrag überwiesen. Es gibt Grundzulagen, Kinderzulagen und gegebenenfalls auch weitere Förderungen, je nach individueller Situation. Es ist wichtig, regelmäßig die Voraussetzungen für die Zulagen zu überprüfen, um sicherzustellen, dass man alle Förderungen erhält. **
Ähnliche Suchbegriffe für Telekommunikation
-
ABB OVRISDN/RJ45-4/8 Überspannungsableiter Telekommunikation RJ45 4/8 Telekommunikation, ISDN, DSL 7TCA085460R0359Kombinierte Überspannungs-Schutzeinrichtung als Zwischenstecker für Telekommunkationstechnik, geprüft in den Kategorien D, C, B gemäß IEC/EN 61643 für blitzintensive Umgebungen, zur Verwendung an den Blitzschutzzonen LPZ 0 bis 3262,86 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Die Riester-Rente als eine Form der privaten Altersvorsorge, Taschenbuch von Anne Schmidt, GRIN, 978-3-668-39094-2Die Riester-rente Als Eine Form Der Privaten Altersvorsorge, Taschenbuch Von Anne Schmidt, Grin, 978-3-668-39094-2, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Erika Lotz dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6862-8Private Altersvorsorge/riester-rente. Was U.a. Erika Lotz Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6862-8, Seitenanzahl: 35284,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Jörg Rohde dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6891-8Private Altersvorsorge/riester-rente. Was U.a. Jörg Rohde Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6891-8, Seitenanzahl: 20859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Riester-Rente und welche Vorteile bietet sie für die Altersvorsorge?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Zudem gibt es Zulagen vom Staat, die die Rendite erhöhen. Im Rentenalter wird die Riester-Rente als lebenslange Rente ausgezahlt und bietet somit eine zusätzliche Einkommensquelle neben der gesetzlichen Rente. **
-
Wie funktioniert die Riester-Rente und für wen bietet sie eine sinnvolle Altersvorsorge?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Sparer Zulagen und Steuervorteile erhalten. Sie funktioniert, indem regelmäßig Beiträge in einen zertifizierten Riester-Vertrag eingezahlt werden, der später als lebenslange Rente ausgezahlt wird. Die Riester-Rente eignet sich besonders für Arbeitnehmer mit geringem Einkommen, Selbstständige und Familien mit Kindern, da sie von den staatlichen Zulagen und Steuervorteilen profitieren können. **
-
Wie wirkt sich die Riester-Rente auf die Altersvorsorge in Deutschland aus? Welche Voraussetzungen müssen erfüllt sein, um von der Riester-Rente zu profitieren?
Die Riester-Rente hat einen positiven Einfluss auf die Altersvorsorge in Deutschland, da sie staatlich gefördert wird und zusätzliche Einkünfte im Rentenalter bietet. Um von der Riester-Rente zu profitieren, müssen bestimmte Voraussetzungen erfüllt sein, wie z.B. eine regelmäßige Beitragszahlung, eine bestimmte Mindestlaufzeit und die Einhaltung der staatlich festgelegten Höchstgrenzen für die Förderung. **
-
Wie funktioniert die Riester-Rente und welche Vorteile bietet sie für die private Altersvorsorge?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Sie basiert auf einem Mix aus Eigenbeiträgen, staatlichen Zulagen und gegebenenfalls auch Steuervorteilen. Die Riester-Rente bietet somit eine zusätzliche Absicherung im Alter und sorgt für eine ergänzende Rente neben der gesetzlichen Rentenversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.